Die kurze Antwort
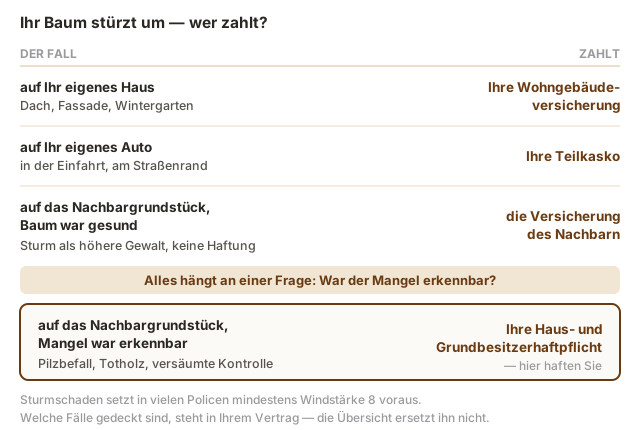
Stürzt ein gesunder Baum im Sturm um, haftet sein Eigentümer nicht — das gilt als höhere Gewalt. Wer einen Schaden hat, wendet sich dann an die eigene Versicherung: Gebäudeschäden an die Wohngebäudeversicherung, Autoschäden an die Teilkasko. Anders liegt es, wenn der Baum erkennbar geschädigt war und nicht kontrolliert wurde. Dann ist die Verkehrssicherungspflicht verletzt, der Eigentümer haftet, und seine Haus- und Grundbesitzerhaftpflicht tritt ein.
Welche Fälle gedeckt sind, steht in Ihrem Vertrag. Dieser Text erklärt die Grundzüge und ersetzt weder Versicherungs- noch Rechtsberatung.
Die vier häufigsten Fälle
Warum der Nachbar meistens selbst zahlt
Das klingt zunächst unfair, folgt aber einer einfachen Logik: Haftung setzt ein Verschulden voraus. Wer einen gesunden Baum auf dem Grundstück stehen hat, tut nichts falsch. Wirft ein Orkan ihn um, hat sich ein allgemeines Lebensrisiko verwirklicht — so wie ein Hagelschlag oder ein Blitzeinschlag. Für dieses Risiko ist jeder selbst versichert.
Für den Geschädigten heißt das: Melden Sie den Schaden bei Ihrer eigenen Versicherung, auch wenn der Baum dem Nachbarn gehörte. Wer darauf wartet, dass die Gegenseite zahlt, verliert Zeit — und manchmal Fristen.
Wann es kippt
Der Fall dreht sich, sobald am Baum etwas zu sehen war. Pilzfruchtkörper am Stammfuß, ein Rindenriss, starkes Totholz in der Krone, eine Schieflage nach Bauarbeiten am Wurzelraum: Wer solche Zeichen übersieht, weil er nie hinschaut, verletzt seine Verkehrssicherungspflicht. Dann haftet er für den Schaden, und seine Haftpflichtversicherung tritt ein.
Geprüft wird dabei nicht, ob Sie den Mangel gesehen haben, sondern ob Sie ihn bei ordnungsgemäßer Kontrolle hätten sehen können. Das ist ein entscheidender Unterschied — und der Grund, warum dokumentierte Kontrollen im Schadensfall so viel wert sind.
Die Beräumung — der übersehene Posten
Ein umgestürzter Großbaum muss zerlegt, abtransportiert und entsorgt werden; liegt er auf einem Dach, kommt die Sicherung dazu. Viele Gebäudeversicherungen übernehmen diese Kosten nur, wenn am versicherten Gebäude ein Schaden entstanden ist. Liegt der Baum quer über dem Rasen, bleibt die Rechnung häufig beim Eigentümer.
Sehen Sie in Ihrer Police nach der Position Aufräum- und Abbruchkosten und der dort genannten Obergrenze. Das ist schnell erledigt und erspart im Ernstfall eine unangenehme Überraschung.
Was Sie tun sollten, bevor geräumt wird
- Gefahr sichern. Bereich absperren, niemanden darunter lassen. Hängende Äste und angebrochene Kronenteile sind gefährlicher als der liegende Stamm.
- Fotografieren, bevor etwas bewegt wird. Gesamtsituation, Schadstelle, Bruchstelle am Stamm, Wurzelteller. Ist der Baum erst zersägt, lässt sich nicht mehr klären, ob er gesund war.
- Schaden melden. Bei der eigenen Versicherung, unverzüglich.
- Erst dann räumen. Ausgenommen: Es droht weiterer Schaden.
Die Bruchstelle ist dabei das Wichtigste. An ihr lässt sich ablesen, ob das Holz gesund war oder ob Fäule im Spiel war — und damit, auf welcher Seite der Matrix oben Ihr Fall liegt.
Was wir übernehmen
Bei Gefahr in Verzug sichern wir die Stelle und beseitigen den Schaden — und wir dokumentieren den Zustand vorher mit Fotos, einschließlich der Bruchstelle. Diese Unterlagen brauchen Sie gegenüber Versicherung und Behörde. Wie der Einsatz abläuft, steht auf der Seite zum Noteinsatz bei Sturmschaden.
Der bessere Weg bleibt der davor: Eine dokumentierte Regelkontrolle verhindert nicht jeden Sturmschaden, stellt Sie aber auf die richtige Seite der Haftungsfrage.
Häufige Fragen
Mein Baum ist auf das Nachbarhaus gefallen — muss ich zahlen?
Nur, wenn Ihnen etwas vorzuwerfen ist. War der Baum gesund und hat ein Sturm ihn geworfen, liegt höhere Gewalt vor: Dann haften Sie nicht, und der Nachbar wendet sich an seine eigene Gebäudeversicherung. War der Baum dagegen erkennbar geschädigt und Sie haben nicht kontrolliert, haften Sie — dafür ist die Haus- und Grundbesitzerhaftpflicht da.
Was gilt als Sturm?
Viele Policen setzen mindestens Windstärke 8 voraus, also rund 62 km/h. Lässt sich das für Ihren Ort nicht belegen, genügt vielen Versicherern der Nachweis, dass in der Nachbarschaft gleichartige Schäden entstanden sind. Die genaue Definition steht in Ihren Bedingungen.
Wer zahlt die Beräumung?
Das ist der Punkt, der am häufigsten übersehen wird. Viele Gebäudeversicherungen übernehmen Aufräumkosten nur, wenn am versicherten Gebäude ein Schaden entstanden ist. Liegt der Baum nur auf dem Rasen, bleiben die Kosten oft beim Eigentümer. Prüfen Sie Ihre Police auf die Position Aufräum- und Abbruchkosten.
Zahlt die Versicherung auch für den Baum selbst?
In der Regel nicht in voller Höhe. Bäume und Bepflanzung sind in Gebäudepolicen oft nur begrenzt oder gar nicht mitversichert. Es geht um den Schaden, den der Baum angerichtet hat, nicht um seinen Wert.
Was soll ich tun, bevor geräumt wird?
Fotografieren. Gesamtsituation, Schadstelle, Bruchstelle am Stamm und der Wurzelteller, wenn er sichtbar ist. Diese Bilder sind später der einzige Beleg dafür, ob der Baum gesund war oder nicht — und genau daran entscheidet sich die Haftungsfrage. Erst sichern, dann räumen.
Kann die Versicherung die Zahlung kürzen?
Ja. Wer die Verkehrssicherungspflicht grob verletzt hat, muss damit rechnen, dass der Haftpflichtversicherer die Leistung kürzt. Wer dagegen regelmäßig kontrollieren lässt und das belegen kann, steht gut da — auch gegenüber dem eigenen Versicherer.